
La dependencia. ¿Cuánto cubre la protección pública y cuánto necesitas preparar por tu cuenta?
La planificación de la jubilación y la fijación de los objetivos de ingresos durante la misma no puede quedarse en la mera tasa de reemplazo de la pensión pública y en el cálculo de un ingreso adicional procedente del ahorro. La posibilidad de devenir dependiente al llegar a la gran vejez también debe planificarse.
Con el aumento de la esperanza de vida, la última etapa vital puede extenderse durante años o incluso estar más de una década en situación de dependencia, y el coste de cuidados supera con creces los gastos ordinarios de un jubilado en situación normal. La edad media de entrada en una residencia es de 82 años y la esperanza de vida una vez se entra en la residencia es de 2,5 años.
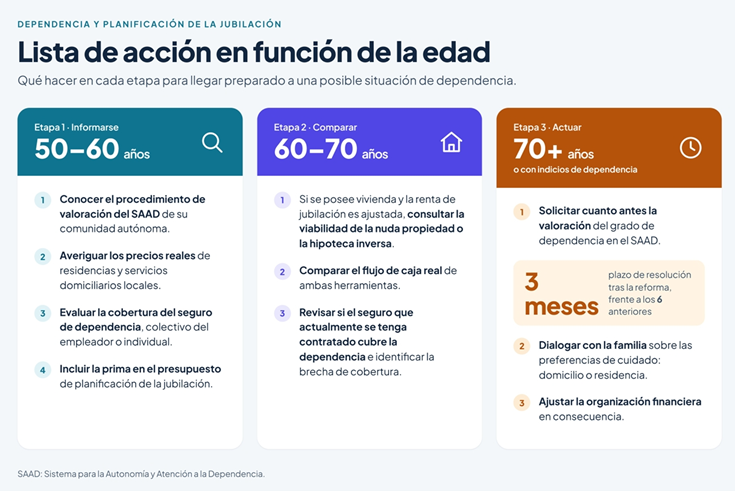
El sistema público de dependencia (SAAD) ofrece un nivel de protección inferior al coste real de los cuidados, por lo que cada persona debe planificar la dependencia como un pilar independiente (distinto de la pensión pública, y del ahorro en los planes de empleo complementarios y del ahorro personal individual) y anticiparse planificando a largo plazo la posibilidad de la misma.
¿Por qué la dependencia es un "cuarto pilar" independiente?
La planificación tradicional de la jubilación se centra en el riesgo de longevidad, es decir, vivir demasiado y que el dinero ahorrado no alcance.
Pero la otra cara de la longevidad es que la probabilidad de deterioro funcional en edades avanzadas crece de forma significativa. La estructura de gastos en situación de dependencia es radicalmente distinta a la de una jubilación ordinaria, No se afronta solo gasto corriente, sino gasto en servicios (cuidadores, plazas residenciales, ayudas técnicas, adaptación del hogar, etc.).
El sistema para la Autonomía y Atención a la dependencia (SAAD) español, aunque ha construido un marco de protección por grados, está concebido como protección mínima, no como cobertura integral del coste.
Incluir la dependencia dentro del debate genérico de "¿me alcanzará la pensión?" infravalora sistemáticamente el gasto real de esta etapa.
Cuánto cubre el sistema público: la brecha entre prestación recibida y coste real
- Grado III (gran dependencia) 660 €/mes;
- Grado II (dependencia severa) 260 €/mes;
- Grado I (dependencia moderada) 90 €/mes.
El importe final que recibe el beneficiario depende de su capacidad económica (copago) y de los complementos autonómicos.
El coste real de los cuidados es muy superior. Según datos de referencia oficiales, el coste medio mensual de una plaza en una residencia privada en España en 2026 es de aproximadamente 2.153 euros (sin IVA), y varía enormemente según la comunidad autónoma: el País Vasco tiene el promedio más alto (2.757 €), mientras que Extremadura tiene el precio medio más bajo (1.749 €). Incluso en las residencias públicas o las concertadas con precios relativamente bajos, el coste mensual para una persona dependiente suele estar en el rango de 1.300–1.900 € (la cantidad específica depende del copago según la capacidad económica).
Esto significa que, aun obteniendo la prestación máxima, la familia o la persona dependiente debe cubrir de su bolsillo entre varios cientos y más de mil euros mensuales. La protección pública es un "suelo", no una solución completa.
Herramientas disponibles: de la "reacción pasiva" al "aseguramiento anticipado"
La dificultad central de planificar la dependencia es la incertidumbre en torno a la misma. No se sabe si esta ocurrirá, cuándo ni cuánto durará. Por eso las herramientas de planificación deben girar en torno a "crear certeza dentro de la incertidumbre".
Herramienta 1: El seguro de dependencia
Al contrario de lo que ocurre en otros países como Japón y Alemania, en España los seguros de dependencia comercializados actualmente son principalmente de tipo indemnizatorio (pago de una renta o capital). El asegurado recibe un pago periódico (generalmente mensual) o un pago único de capital al ser evaluado oficialmente como dependiente severo (Grado II) o gran dependiente (Grado III), y el asegurado decide cómo utilizar esa prestación dineraria (pagar una residencia, contratar atención domiciliaria, adaptar la vivienda, etc.).
Al evaluar la elección de un producto de dependencia de tipo indemnizatorio, debe prestarse atención a:
- El importe de la renta/capital.
- En caso de renta, si se trata de un pago vitalicio o temporal hasta una fecha.
- El período de carencia aplicado para que se active la cobertura (generalmente de 90 días a 12 meses),
- Las condiciones de activación del seguro (requiere certificado oficial de grado de dependencia) y las cláusulas de ajuste de primas.
- Dado que la activación del pago de la indemnización del seguro requiere la certificación oficial de dependencia, desde la solicitud hasta la obtención del certificado existe un desfase temporal que debe tenerse en cuenta de antemano.
No obstante, en el ámbito académico se debate que el seguro de dependencia en España "debería" ser un seguro asistencial o de servicios, y no indemnizatorio, y que su función no debería ser pagar una indemnización en efectivo, sino que la aseguradora organice y preste los servicios de cuidado pactados.
En los seguros de dependencia o cuidados a largo plazo con esa naturaleza asistencial el asegurado “compra” un compromiso de servicio. Al evaluar este tipo de seguro asistencial el asegurado debe fijarse en la cobertura de la red de servicios (centros, residencias y profesionales concertados), los periodos de carencia, las condiciones de activación por grado de dependencia y las cláusulas de revisión de prima.
A diferencia de un seguro de salud ordinario, que también son seguros de prestación de servicios, la activación suele exigir la valoración oficial del grado de dependencia.
Herramienta 2: Movilizar el patrimonio inmobiliario. Dos alternativas para "vivir de la vivienda"
El porcentaje de propietarios de vivienda entre los mayores de 65 años en España es muy alto, y el inmueble residencia habitual es el mayor "activo dormido" de la mayoría de los hogares jubilados.
Más allá de las fórmulas tradicionales que implican cesión del uso de la vivienda como el alquiler, las dos herramientas principales de monetización de la vivienda para mayores de 65 años, sin perder el uso y disfrute de la misma, son:
- La venta de la nuda propiedad. En este caso, se conserva el usufructo vitalicio y se obtiene el precio de forma única o fraccionada. El vendedor suele asumir solo la plusvalía municipal, y la ganancia patrimonial de la vivienda habitual puede quedar exenta en el IRPF. Siempre y cuando se obtengan del adquiriente unas condiciones económicas razonables, esta solución podría ser adecuada para quien busca percibir un importe único elevado (aunque también se puede constituir una renta vitalicia sobre el importe obtenido de la venta de la nuda propiedad) y no le importa que la vivienda pase al comprador tras el fallecimiento.
- Hipoteca inversa. La hipoteca inversa es un préstamo con la garantía de la vivienda, por el cual la persona mantiene la propiedad de la vivienda y puede continuar viviendo en la misma. Con está formula se obtienen disposiciones periódicas o únicas garantizadas con la vivienda, y la deuda se liquida con la herencia al fallecer. Las cantidades obtenidas mediante hipoteca inversa por mayores de 65 años no se computan en el IRPF.
La limitación de la hipoteca inversa es que, si el prestatario vive muchos años, el importe total disponible tiene un tope y puede darse el riesgo de que el dinero abonable se acabe y la persona sigue viva. Por eso en la práctica se recomienda combinarla con un seguro de renta vitalicia, comprando la renta con el importe de la hipoteca inversa para transferir el riesgo de longevidad a la aseguradora.
Herramienta 3: Gestión de los costes ocultos de la atención domiciliaria
La mayoría de las personas dependientes prefieren envejecer en casa, pero los costes no financieros de la atención domiciliaria suelen subestimarse.
Entre ellos están la adaptación de la vivienda sin barreras, el coste de oportunidad de los familiares (especialmente para las mujeres, que asumen mayoritariamente el cuidado), la contratación y gestión de cuidadores profesionales.
En el marco del SAAD, tras la reforma de 2026 se han eliminado las incompatibilidades entre el servicio de ayuda a domicilio, los centros de día y la teleasistencia, de modo que pueden combinarse según la necesidad real.
Esto implica que la planificación debe plantearse como "comprar una combinación de servicios" y no como "elegir un único servicio".
Más Información